O mercado de crédito empresarial no Brasil está entrando em uma nova fase. Durante décadas, a concessão de crédito se apoiou em uma lógica de retrospectiva: analisar balanços, histórico de pagamentos, restrições cadastrais e scores para estimar a capacidade de uma empresa honrar seus compromissos financeiros.
Indicadores tradicionais cumprem um papel importante e respondem à pergunta "como a empresa se comportou", mas nem sempre conseguem capturar "o que está acontecendo agora" e, principalmente, "o que tende a acontecer". O desafio do crédito sempre foi reduzir a assimetria de informação entre quem concede recursos e quem os recebe.
Empresas com sinais semelhantes nos relatórios financeiros podem carregar dinâmicas completamente diferentes quando observadas do ponto de vista operacional. Uma queda pontual de liquidez pode ser consequência de um evento extraordinário e reversível e, por outro lado, um cumprimento regular de obrigações pode coexistir com deterioração silenciosa do negócio.
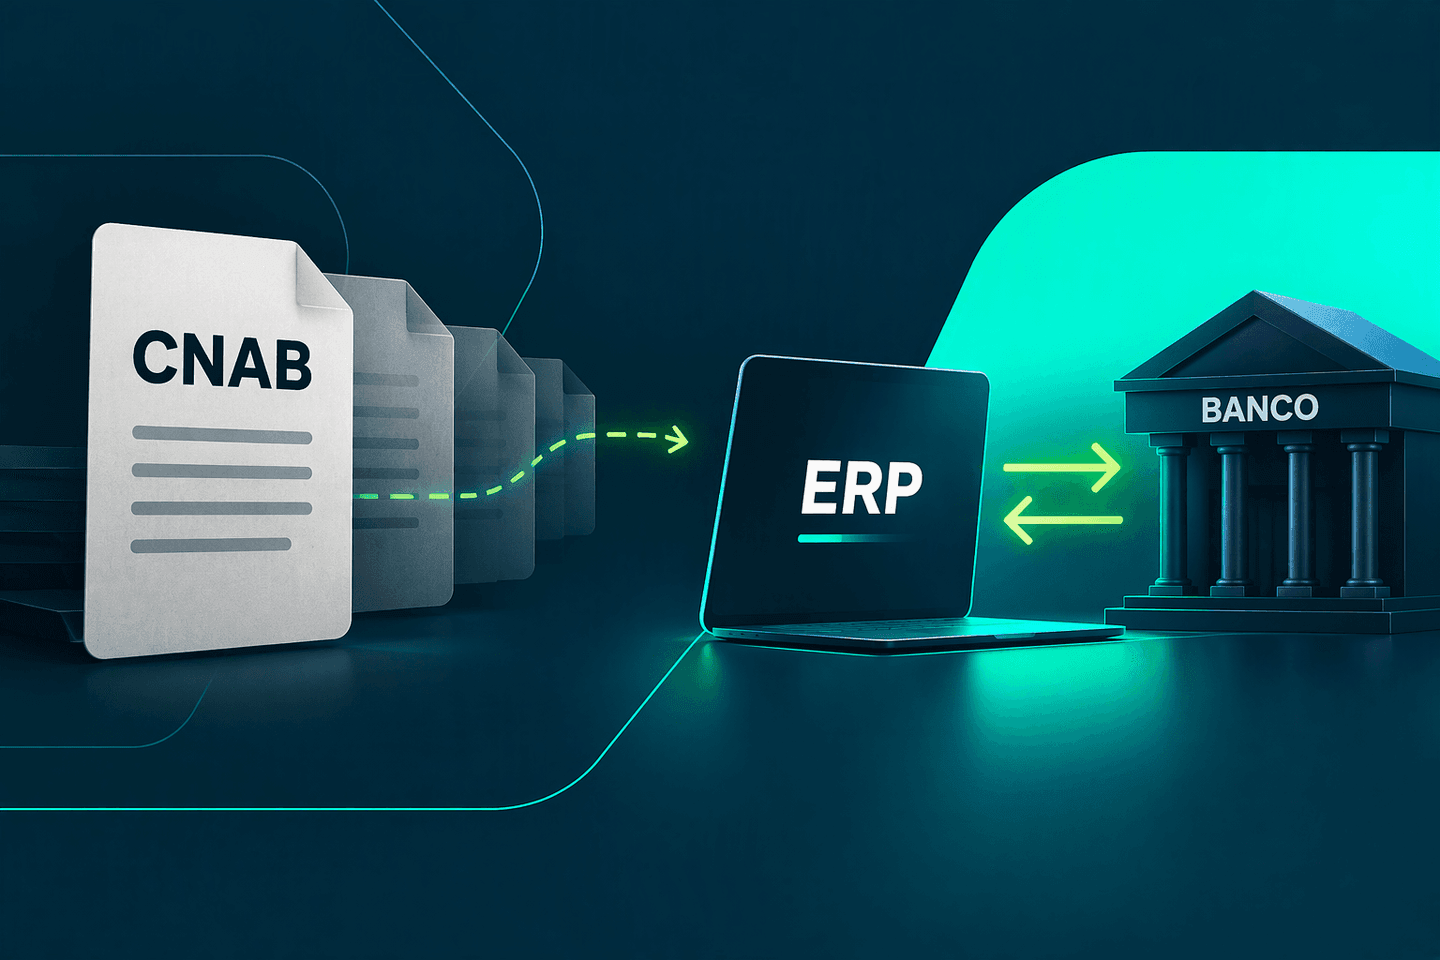
É nesse ponto que a integração entre soluções financeiras e sistemas de gestão ganha relevância estrutural. Dentro do ERP estão informações capazes de revelar a saúde real de um negócio: fluxo de caixa, carteira de clientes, recorrência de receitas e dinâmica operacional. São dados que ajudam a entender não apenas o desempenho financeiro de uma empresa, mas sua capacidade de continuar gerando valor.
Do ponto de vista de produtos financeiros, especialmente em crédito, isso representa uma mudança significativa. A análise deixa de ser baseada predominantemente em registros pontuais e passa a incorporar o contexto operacional contínuo.
Recentemente, acompanhamos um caso que ilustra essa mudança. Uma indústria alimentícia teve sua fábrica atingida por um incêndio e precisou interromper a produção. Como consequência, ficou inadimplente por cerca de dois meses. Em uma análise convencional, o aumento do risco poderia justificar a execução de garantias ou a restrição de crédito. Mas, os dados operacionais mostravam outra realidade.
A empresa mantinha um histórico consistente de geração de caixa, uma carteira ativa de clientes e demanda preservada para seus produtos. O problema não era estrutural, mas circunstancial. Com essa visão, foi possível compreender que a inadimplência refletia uma interrupção temporária da atividade, e não uma incapacidade de recuperação. Pouco tempo depois, a empresa retomou a produção em uma nova unidade e voltou a operar normalmente.
Casos como esse mostram que nem toda inadimplência representa incapacidade de pagamento. Muitas vezes, ela é apenas o reflexo momentâneo de um evento extraordinário. A diferença entre essas situações só pode ser percebida quando existe visibilidade sobre a operação da empresa.
Essa discussão ganha ainda mais relevância em um momento em que o crédito para empresas assume papel decisivo para o crescimento econômico. Segundo o Banco Central, o estoque de crédito para pessoas jurídicas supera R$2,5 trilhões no Brasil. Ao mesmo tempo, dados da Serasa Experian mostram que milhões de empresas enfrentam algum nível de restrição financeira, tornando a precisão das análises cada vez mais importante para o sistema financeiro.
A próxima evolução nos produtos de crédito não está apenas em novas tecnologias, mas na forma como essas tecnologias se conectam à operação real dos negócios. O crédito tende a se tornar menos dependente de “fotografias” estáticas e mais orientado por dados contínuos. Menos baseado em eventos isolados e mais na trajetória operacional das empresas.
No limite, a pergunta deixa de ser apenas se uma empresa teve dificuldades financeiras em algum momento e passa a ser se ela possui fundamentos consistentes para continuar operando, gerando receita e se recuperando ao longo do tempo.
Essa mudança não altera apenas a forma de conceder crédito. Ela redefine o papel dos produtos financeiros dentro da gestão das empresas, integrando crédito como parte da própria dinâmica operacional e não como uma camada externa.